持ち家と賃貸はどっちがいい?メリット・デメリットを比較して後悔しない選択をしよう
公開日:
「持ち家と賃貸はどちらがよいか」は、住まい選びでよく議論されるテーマです。しかし、収入や家族構成、将来のライフプランなどによって最適な選択は異なるため、「どちらがよい」と一概に結論づけることはできません。大切なのは、それぞれの特徴を理解したうえで、自分に合った住まいを選ぶことです。
この記事では、持ち家と賃貸のメリット・デメリットを比較しながら、後悔しない選択のポイントを解説します。
持ち家と賃貸の選択は多くの人が悩むテーマ
近年は住宅価格の上昇や金利環境の変化もあり、住まい選びの重要性はさらに高まっています。まずは日本の現状を確認してみましょう。
日本の持ち家率はどれくらい?
総務省統計局の調査によると、2023年の日本の持ち家率は60.9%です。1993年から2023年までの30年間の推移をみると、60%前後でほぼ横ばいとなっています。つまり、日本では持ち家に住む世帯のほうが多い状況です。
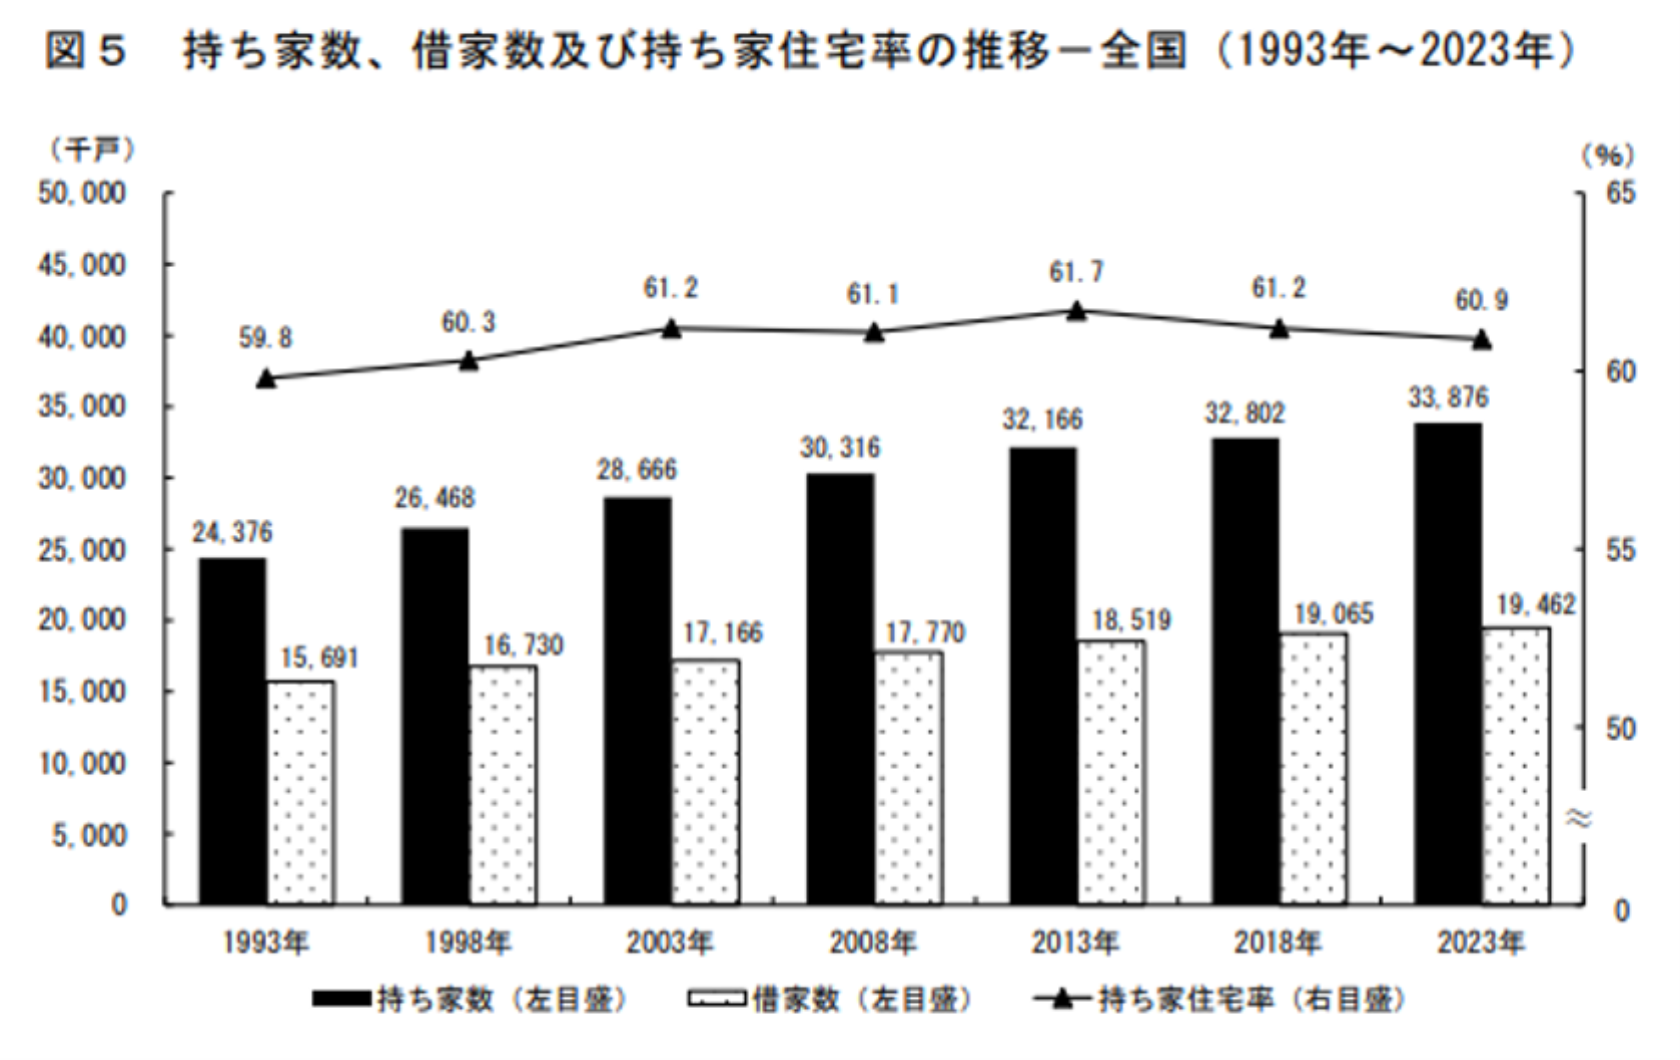
出典)総務省統計局「令和5年住宅・土地統計 調査住宅及び世帯に関する基本集計(確報集計)結果 P8」
一方で、賃貸住宅に住む世帯も少なくありません。転勤や就職、結婚など、ライフイベントに合わせて住み替えをしやすいことから、賃貸を選ぶ人も多くみられます。
住宅価格の高騰と金利上昇で住まい選びの重要性が高まっている
以下は、国土交通省の不動産価格指数(住宅)の推移です。
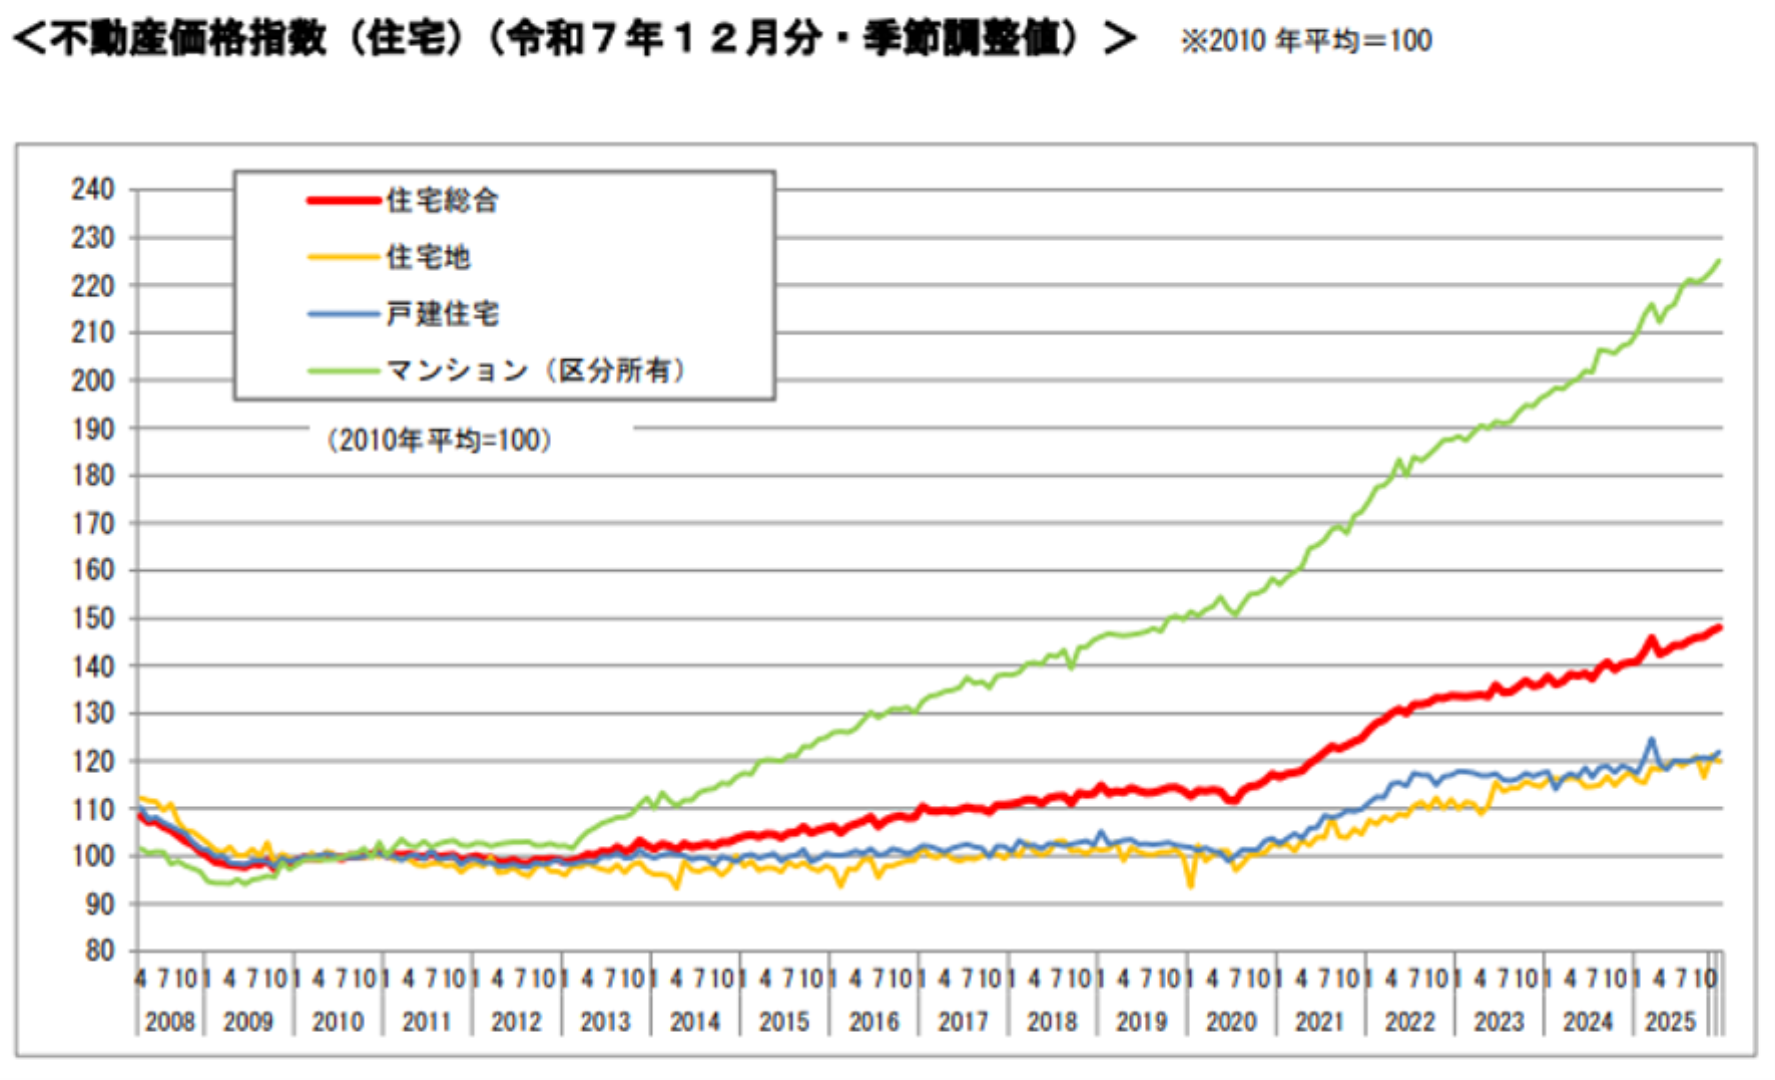
出典)国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)」
住宅価格は長期的に上昇傾向にあり、特にマンション価格は高騰している状況です。背景には、建築資材の価格上昇や人件費の増加、都市部における需要の高さなどがあります。そのため、以前よりも住宅購入に必要な資金は大きくなっています。
また、日銀の利上げや長期金利の上昇を受けて、住宅ローン金利も上昇傾向にあります。特に変動金利型の住宅ローンを利用する場合、途中で適用金利が上昇して返済負担が増えるおそれがあります。
住宅価格と住宅ローン金利のどちらも家計に与える影響は大きいため、「購入するか」「借り続けるか」を慎重に検討することが、これまで以上に重要になっています。
関連記事)金利が上がると生活はどうなる?家計への影響と必要な備えをわかりやすく解説
関連記事)長期金利とは?上がると生活はどうなる?短期金利との違いや住宅ローンへの影響を解説
持ち家と賃貸は「どちらがよい」とは一概にいえない
「持ち家と賃貸のどちらが得か」を一概に判断することはできません。
住宅価格や家賃相場は変動し、結婚や転勤などのライフイベントによって必要な住まいも変わります。また、「家を持ちたい」「身軽に暮らしたい」など、住まいに求める価値観も人それぞれです。
そのため、損得だけでなく、自分のライフプランや価値観に合った選択をすることが大切です。
持ち家のメリット・デメリット
持ち家には資産形成の側面がある一方で、長期的な維持管理の負担も伴います。まずは、持ち家のメリットとデメリットを整理します。
持ち家のメリット
持ち家の主なメリットは次のとおりです。
- 資産として残せる
- 老後の住居費を抑えやすい
- 自由に住まいを整えられる
- 団信による保障がある
持ち家は、住宅ローンを完済すれば自分の資産となり、将来的に売却したり相続したりすることも可能です。また、住居費の負担を抑えやすくなります。固定資産税や修繕費は必要ですが、家賃のように毎月まとまった支払いは発生しません。
リフォームやリノベーションの自由度が高く、自分好みの住環境を実現しやすいのも魅力です。
また、多くの住宅ローンには「団体信用生命保険(団信)」が付帯されています。契約者に万一のことがあった場合、住宅ローン残高が保険で返済されるため、家族に住まいを残せるという安心感があります。
関連記事)老後資金はいくら必要?必要資金の計算方法から資産づくりまで
持ち家のデメリット
一方、持ち家のデメリットとしては、主に次のような点が挙げられます。
- 購入時にまとまった資金が必要
- 住宅ローンや維持費の負担が長く続く
- 固定資産税や修繕費がかかる
- ライフスタイルの変化に対応しにくい
- 資産価値が下落する可能性がある
持ち家は資産になる一方で、購入後もさまざまな費用負担が発生します。また、転勤や家族構成の変化があった場合でも柔軟に住み替えしにくく、不動産市場の状況によっては資産価値が下がるリスクもあります。
関連記事)50年ローンでマイホームを購入しても大丈夫?メリット・デメリット、返済シミュレーションを解説
賃貸のメリット・デメリット
賃貸は柔軟性の高さが魅力ですが、「家賃を払い続けなくてはならない」という課題もあります。続いて、賃貸のメリット・デメリットを見ていきましょう。
賃貸のメリット
賃貸には、次のようなメリットがあります。
- ライフスタイルの変化に対応しやすい
- 修繕費や固定資産税を負担する必要がない
- 持ち家に比べて初期費用を抑えやすい
- 住宅ローンを組む必要がない
賃貸住宅は、ライフステージや働き方の変化に合わせて柔軟に住み替えができる点が大きな魅力です。
持ち家のように、建物の修繕費や固定資産税を負担する必要がありません。住宅購入時に必要な頭金や諸費用に比べると、賃貸契約時の初期費用は少なく済むのもメリットです。
さらに、住宅ローンを組む必要がないため、多額の借入を抱えることなく住まいを確保できます。
賃貸のデメリット
ただし、賃貸には次のような注意点もあります。
- 家賃を払い続ける必要がある
- 資産として残らない
- 高齢になると入居審査が厳しくなる場合がある
- リフォームや設備変更の自由度が低い
賃貸は住宅ローンのように完済という概念がなく、住み続ける限り家賃が発生します。資産として残らないため、売却してまとまった資金を手に入れることもできません。高齢になると、収入や保証人の問題などから入居審査が厳しくなるケースもあります。
加えて、リフォームや設備変更の自由度は限定的です。壁紙や間取りの変更などを自由に行うことは難しく、住まいへのこだわりを反映しにくい側面があります。
持ち家と賃貸で迷ったときはライフプランから考えよう
持ち家と賃貸のどちらが向いているかは、人によって異なります。重要なのは一般論ではなく、自分自身のライフプランに照らして考えることです。それぞれに向いている人の特徴を紹介します。
関連記事)ライフプランのシミュレーション方法を解説。将来必要なお金を「見える化」しよう
持ち家が向いている人の特徴
持ち家が向いている人の特徴として、主に以下が挙げられます。
- 同じ地域に長く住む予定がある人
- 老後の住居費負担を抑えたい人
- 間取りや設備など住まいへのこだわりが強い人
- 自分好みに住環境を整えたい人
持ち家は、同じ地域に長く住む予定がある人に向いています。住み替えの可能性が低ければ、購入にかかった費用を長期間で回収しやすくなるためです。
また、老後の住居費負担を抑えたい人にも適しています。固定資産税や修繕費などは必要になるものの、住宅ローン完済後は、毎月の住居費負担を軽減しやすくなります。
さらに、間取りや設備など住まいへのこだわりが強い人や、自分好みに住環境を整えたい人にも持ち家は魅力的な選択肢となるでしょう。
賃貸が向いている人の特徴
一方で、次のような人は賃貸が向いていると考えられます。
- 転勤や転職などで住み替えの可能性がある人
- 将来のライフスタイルがまだ固まっていない人
- 住宅ローン返済への不安がある人
- 身軽な暮らしを重視したい人
賃貸であれば、ライフステージや勤務先の変化に応じて柔軟に住み替えが可能です。結婚や子育てなど将来のライフスタイルがまだ固まっていない場合も、状況に合わせて住まいを選びやすいというメリットがあります。
また、住宅ローン返済への不安がある人、住宅購入によって家計の余裕が失われることを避けたい人も賃貸が適しているでしょう。
さらに、「資産形成は投資信託や預貯金など別の方法で行い、住まいは賃貸で身軽に暮らしたい」という考え方も有力な選択肢といえます。
判断に迷う場合はFPなどの専門家へ相談するのも選択肢
持ち家と賃貸のどちらが向いているかは、収入や資産状況、家族構成、将来の働き方などによって大きく変わります。
また、「持ち家」を選ぶ場合は、「一戸建て」と「マンション」で維持費や資産価値の考え方が異なります。住宅購入を検討する際は、住みたいエリアやライフプランも踏まえて比較・検討することが大切です。
自分だけで判断するのが難しい場合は、FP(ファイナンシャル・プランナー)などの専門家へ相談することも検討してみましょう。ライフプランや住宅資金計画を整理することで、無理のない住まい選びがしやすくなります。
トラノコ保険相談では、ライフプランニングや住宅資金に関する相談も無料で対応可能です。
まとめ
持ち家には、資産形成や老後の住居費負担の軽減が期待できる一方、住宅ローン返済や維持管理の負担があります。賃貸には、住み替えやすさという魅力がありますが、家賃を払い続ける必要があります。
また、住まい選びでは「住みたい家との出会い」も大切です。持ち家・賃貸を問わず、希望に合う物件がいつでも見つかるとは限りません。ライフプランや資金計画に無理がないことが前提にはなりますが、「ここに住みたい」と思える住まいに出会ったタイミングが決め手になることもあります。
大切なのは、「どちらが得か」という一般論だけでなく、自身のライフプランや価値観に合った選択をすることです。迷った場合はFPなどの専門家に相談しながら、後悔のない住まい選びを進めましょう。